Un atterrissage un peu dur sur un terrain voisin, un hangar endommagé, un passager blessé en descendant de l'aile : à ce moment précis, une seule question compte. Qui paie ? L'assurance responsabilité civile pour pilotes privés est la réponse, à condition d'avoir bien compris ce qu'elle couvre et jusqu'où.
Assurance responsabilité civile pilote privé : ce que la loi impose
Le principe est simple : toute personne qui cause un dommage à un tiers doit le réparer. La responsabilité civile (RC) sert à indemniser ce tiers, dans les limites du contrat, à la place du responsable. La Fédération Française Aéronautique le rappelle dans son guide de l'assurance destiné aux pilotes et aux aéroclubs.
Pour les aéronefs, l'obligation découle du droit européen et du code des transports. Le règlement (CE) n° 785/2004 impose une assurance couvrant la responsabilité envers les passagers, les bagages et les tiers à la surface. Elle s'attache à l'aéronef et à son exploitation, pas seulement à la personne du pilote.
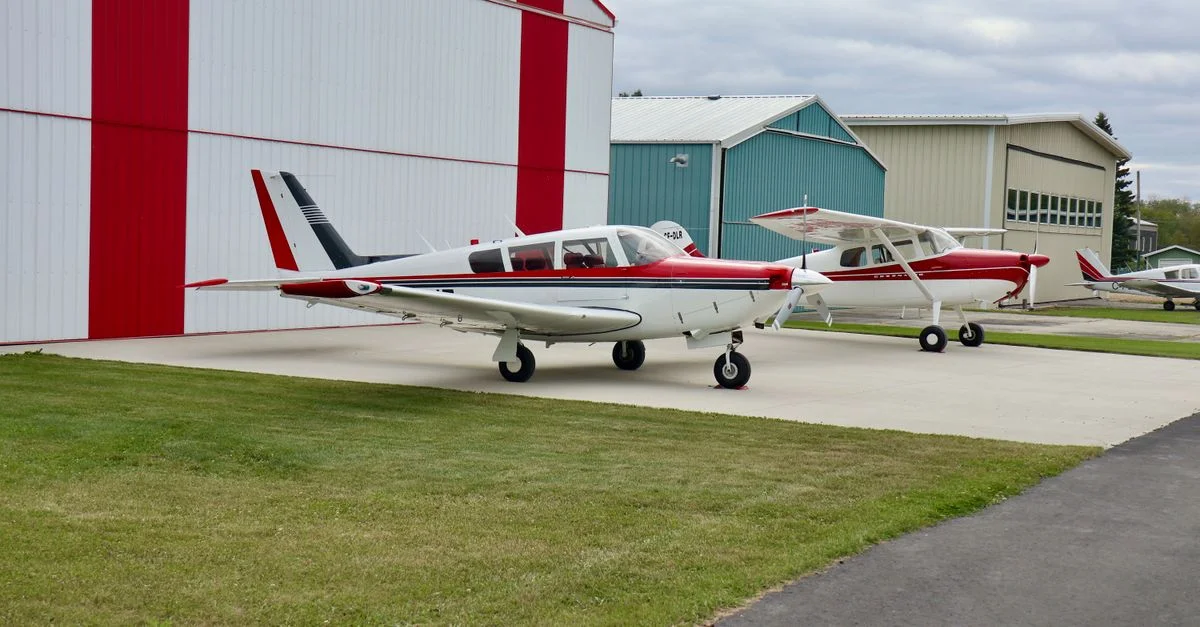
Dans la pratique, la situation dépend du statut de l'appareil. Un pilote qui loue un avion d'aéroclub est généralement protégé par le contrat souscrit par la structure, mais les limites et les franchises varient. Un propriétaire doit souscrire sa propre police, sans exception pour un simple vol de loisir.
Les couvertures et montants assurés à connaître
Une police RC aviation comprend en général deux volets : les dommages aux tiers au sol et les dommages aux passagers transportés. Les plafonds sont exprimés en droits de tirage spéciaux (DTS) dans le règlement européen. Pour les avions légers de moins de 500 kg, le minimum réglementaire est de l'ordre de 750 000 DTS ; il monte avec la masse maximale au décollage.
Ces minimums sont des planchers, pas des recommandations. Beaucoup de contrats courants proposent des capitaux nettement supérieurs, souvent de plusieurs millions d'euros par sinistre. Un accident sur une zone habitée peut dépasser rapidement un plafond trop juste.
Il faut aussi lire les exclusions. Vol sans licence ou qualification valide, certificat de navigabilité périmé, usage non déclaré (remorquage, voltige, vol de nuit) : chacun peut suspendre la garantie. Une police ne protège que dans le cadre exact où elle a été souscrite.
Tarifs RC pilote privé en 2026 : à quoi s'attendre
Le coût dépend de l'appareil, de la valeur assurée, de l'expérience du pilote et des usages. Pour un propriétaire d'avion léger monomoteur, la RC seule représente souvent quelques centaines d'euros par an. Dès que la couverture « corps » (dommages à l'appareil) s'ajoute, la prime se calcule en pourcentage de la valeur assurée, fréquemment entre 2 et 5 %. Ces ordres de grandeur sont indicatifs et varient selon les assureurs.
Plusieurs facteurs font évoluer le devis. Un pilote récent, un appareil plus puissant, un hangar à l'extérieur ou un historique de sinistres augmentent la prime. À l'inverse, un stage de perfectionnement ou une franchise plus élevée peuvent l'alléger.
Pour les pilotes qui volent en location, certaines assurances individuelles complètent le contrat du club. Elles couvrent la franchise en cas de dommage à l'appareil, un point souvent sous-estimé. Une franchise de plusieurs milliers d'euros pèse lourd sur un budget de pilote amateur.
Bien choisir son contrat avant la saison
Comparer plusieurs devis reste la première étape, mais sur des bases identiques : mêmes capitaux, mêmes usages, mêmes franchises. Un contrat moins cher qui exclut l'étranger ou les terrains non contrôlés n'est pas une économie. Un courtier spécialisé en aviation légère aide à lire ces nuances.
Le vol à l'étranger mérite une vérification explicite. Certaines polices limitent la zone géographique ou imposent une déclaration préalable. Pour un voyage vers les Baléares ou l'Écosse, quelques minutes avec l'assureur évitent un mauvais scénario.
Enfin, l'attestation d'assurance doit rester à bord, à jour et lisible. Elle fait partie des documents contrôlables et elle rassure les gestionnaires d'aérodromes.
En résumé
La RC n'est pas une formalité : c'est ce qui sépare un incident gérable d'un désastre financier. Vérifier les plafonds, les exclusions et les franchises avant de prendre les commandes coûte peu. Le tarif compte, mais c'est la qualité de la couverture qui protège réellement le pilote, ses passagers et les tiers.